Domain coelom.de kaufen?
Wir ziehen mit dem Projekt
coelom.de um.
Sind Sie am Kauf der Domain
coelom.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain coelom.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **


Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
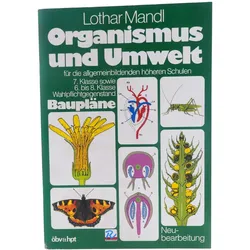
Buch Organismus Und Umwelt Von Lothar„Organismus und Umwelt“ ist ein Biologie-Schulbuch für die 7. Klasse der allgemeinbildenden höheren Schulen. Darüber hinaus eignet es sich für den Wahlpflichtgegenstand Biologie in der 6. bis 8. Klasse. Das Buch behandelt biologische Zusammenhänge zwischen Lebewesen und ihrer Umwelt und unterstützt die strukturierte Erarbeitung des Unterrichtsstoffs. Es eignet sich für den Einsatz im Unterricht sowie zum selbstständigen Lernen, Wiederholen und Vertiefen biologischer Themen. Produktdetails Titel: Organismus und Umwelt Autor: Lothar Mandl Produkttyp: Schulbuch Fach: Biologie Geeignet für die 7. Klasse AHS Geeignet für den Wahlpflichtgegenstand der 6. bis 8. Klasse Für Unterricht, Wiederholung und Vertiefung Sprache: Deutsch Zustand: Neu8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **


Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Akustiktherapie - Anregung für Gehirn und OrganismusMit Hilfe moderner technischer Methoden können Klangspektren in vielfältiger Weise so beeinflusst werden, dass positive Wirkungen von ihnen ausgehen. Bei der AMK werden bekannte Klangmuster und bekannte Harmonien mit differenziert abgestimmten Oberwellenspektren zusammengefügt. Anregungen des Hörens stimulieren Aktivitäten des Gehirns in spezieller Art und Weise. Diese Effekte nehmen positiven Einfluss auf zahlreiche Funktionen des menschlichen Organismus. Akupädie mit Klängen (AMK) orientiert sich an den Ergebnissen der modernen Hirnforschung und beinhaltet neue und effektive Möglichkeiten der Klangbearbeitung und Klanganwendung mit Auswirkungen auf Verarbeitungsmechanismen im Gehirn und das körperliche Befinden. Die Methode wurde von Dr. Klaus Berndsen am Institut für Spezielle Systemische Therapie (ISST) in Unna entwickelt und wird dort seit vielen Jahren erfolgreich angewendet. Audio-CD für therapeutische Anwendungen beinhaltet: 14 individuell bearbeitete Tracks Klassische Stücke von Vivaldi, Haydn, Händel, Mozart, Schubert, Dvorak u.a. Eine Geschichte aus „Der kleine Prinz“ Anwendungsbereiche: Die Audio-CD Akupädie mit Klängen ist ein Hörtraining mit speziell aufbereiteten Klängen, das auch zur Entspannung eingesetzt wird. Die Aufnahme ist als Ergänzung zur FaceFormer-Therapie gedacht und ersetzt keine medizinische Behandlung. Die AMK kann in vielen Fällen als Therapie ergänzende Methode angewendet werden. Begleitend zu einer Tinnitus-Therapie geht es darum, über das Ohr und die Weiterleitung über den Nervus vestibulocochlearis das zentrale Hörzentrum mit hochfrequenten Klangeindrücken zu konfrontieren und zur Bildung neuer bzw. zur Korrektur etablierter Klangmuster beizutragen. Bei starken Beeinträchtigungen empfehlen wir die individuelle Anpassung einer Hörtherapie. Dabei wird am ISST-Unna die Hörfähigkeit der Betroffenen differenziert gemessen und – anhand der Hörergebnisse – ein angepasstes Hör-Therapie-Material erstellt. So wird’s gemacht: CD-Hören bei sehr geringer Lautstärke! Aufgrund der besonderen Form der Klangbearbeitung können Rauscheindrücke oder der Eindruck eingeschränkter Klangfülle entstehen. Durch das Kopieren auf andere Tonträger, beispielsweise Musikcassetten oder durch die Konvertierung in verlustbehaftete Digitalformate wie MP3, werden die Wirkungsmöglichkeiten erheblich eingeschränkt oder sogar aufgehoben. Die jeweilige Bearbeitungsintensität ist durch die ausgewiesenen Label kennzeichnet. Anwendungsempfehlung: Dauer der CD-Anwendung: Mindestens 4 Wochen täglich 30 bis 60 Minuten. Eine Anwendung über mehrere Monate wird empfohlen. Wirksame Übertragung ist nur über qualitativ hochwertige CD-Abspielgeräte und abgeschirmte Kopfhörer mit einem breiten Übertragungs-Frequenzspektrum möglich! Auskünfte über Eignung und Angebote erteilt das ISST Unna . Risiken und Nebenwirkungen: Risiken sind aus dem Bereich der Musiktherapie oder der Anwendung mit bearbeiteten Klangspektren der vorliegenden Art nicht bekannt. Für den unwahrscheinlichen Fall, dass Irritationen auftreten, wird empfohlen, die Anwendung zu reduzieren.17,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch Organismus Und Umwelt Von Lothar„Organismus und Umwelt“ ist ein Biologie-Schulbuch für die 7. Klasse der allgemeinbildenden höheren Schulen. Darüber hinaus eignet es sich für den Wahlpflichtgegenstand Biologie in der 6. bis 8. Klasse. Das Buch behandelt biologische Zusammenhänge zwischen Lebewesen und ihrer Umwelt und unterstützt die strukturierte Erarbeitung des Unterrichtsstoffs. Es eignet sich für den Einsatz im Unterricht sowie zum selbstständigen Lernen, Wiederholen und Vertiefen biologischer Themen. Produktdetails Titel: Organismus und Umwelt Autor: Lothar Mandl Produkttyp: Schulbuch Fach: Biologie Geeignet für die 7. Klasse AHS Geeignet für den Wahlpflichtgegenstand der 6. bis 8. Klasse Für Unterricht, Wiederholung und Vertiefung Sprache: Deutsch Zustand: Neu8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Helbling Verlag Anatomie der StimmeHelbling Verlag Anatomie der Stimme – Verstehen und verbessern des stimmlichen Potenzials: Fachbuch zur Anatomie der menschlichen Stimme, von Blandine Calais-Germain und François Germain, mit zahlreichen Abbildungen, S 8845, ISBN 9783862274123, ISMN 9790502762643, 17 x 24 cm, 296 Seiten, in deutscher Sprache32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pokémon Mega Entwicklung - BoosterTrommle deine Verbündeten zusammen und erlebe spannende Abenteuer in dieser heiß erwarteten Erweiterung. Lieferumfang: Ein Booster mit 10 Karten (darunter 3 Holokarten), sowie eine weitere Online-Code Karte5,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.